


一、需求總體情況
本次招標(biāo)需求主要來源于廣東、廣西、貴州、廣州、海南、深圳、云南七個(gè)省級(jí)電力公司。
1.1
分包情況
本次招標(biāo)主要需求包含8個(gè)品類、19個(gè)標(biāo)的、58個(gè)標(biāo)包(2021年第一批40個(gè)標(biāo)包)。從本次需求情況來看,需求范圍和需求量同步大幅提高。
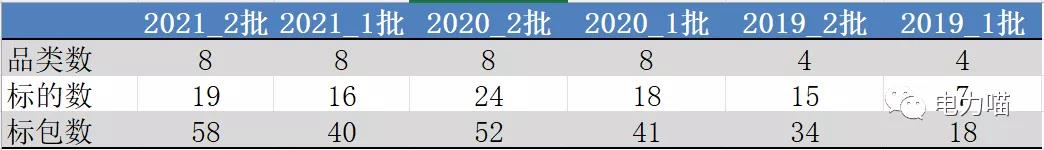
表1 南網(wǎng)近三年招標(biāo)分包情況
根據(jù)分包情況和各物資品類允許最大中標(biāo)數(shù)量規(guī)定,本次招標(biāo)單相智能電能表品類有21家企業(yè)能中標(biāo),環(huán)比增加5家;三相智能電能表品類本次有10家企業(yè)能中標(biāo),環(huán)比增加5家。
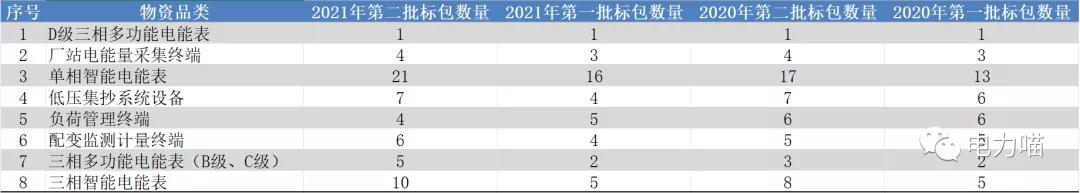
表2 各物資品類分包情況
1.2
總體需求量情況
據(jù)統(tǒng)計(jì),本次招標(biāo)所有設(shè)備總需求量的預(yù)估金額為213,394.48萬元,環(huán)比增加173.70%,同比增加55.24%。

表3 2021年第二次招標(biāo)需求環(huán)比變化情況
1.3
分產(chǎn)品需求情況
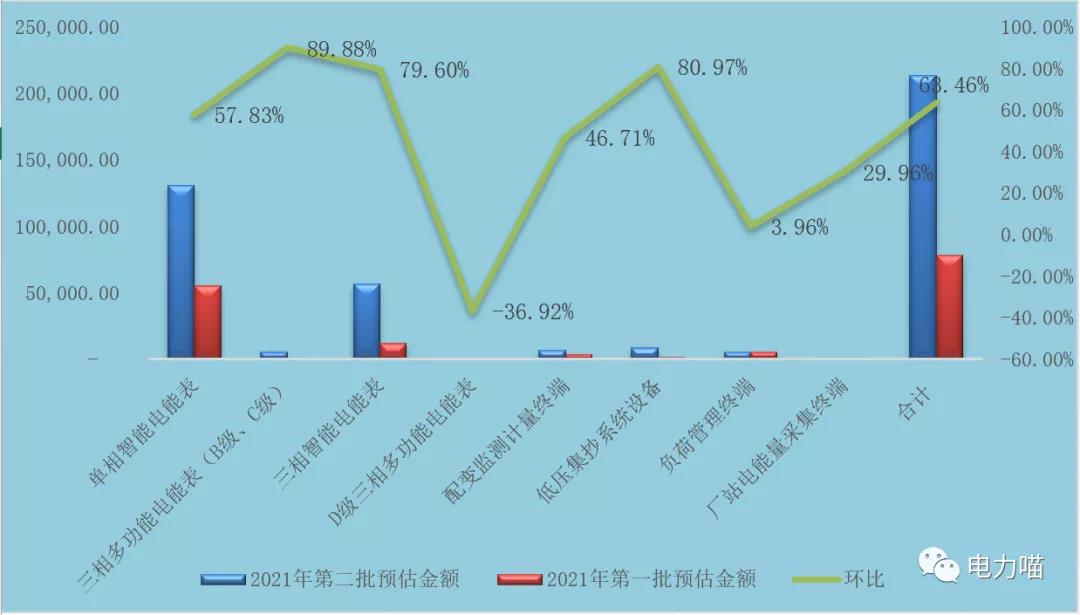
具體到各物資品類,本次招標(biāo)7個(gè)品類的投資金額環(huán)比增長,增長最多的是三相多功能電能表(B級(jí)、C級(jí))品類,達(dá)到89.88%;D級(jí)三相多功能電能表下降36.92%。
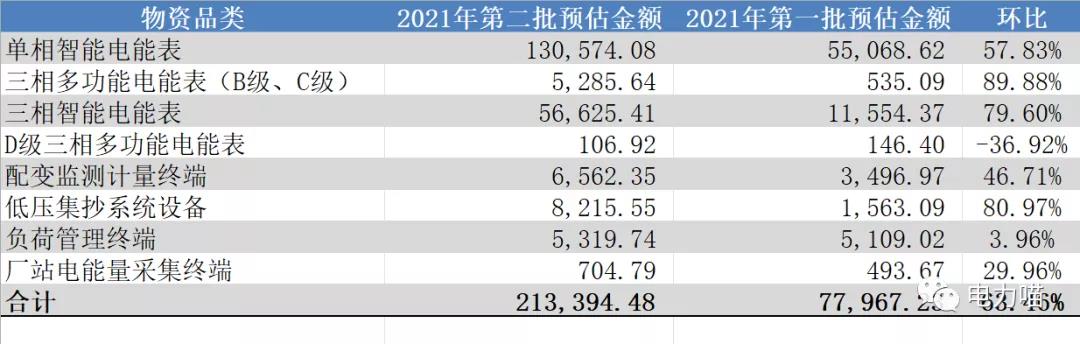
表4 分產(chǎn)品需求環(huán)比變化情況
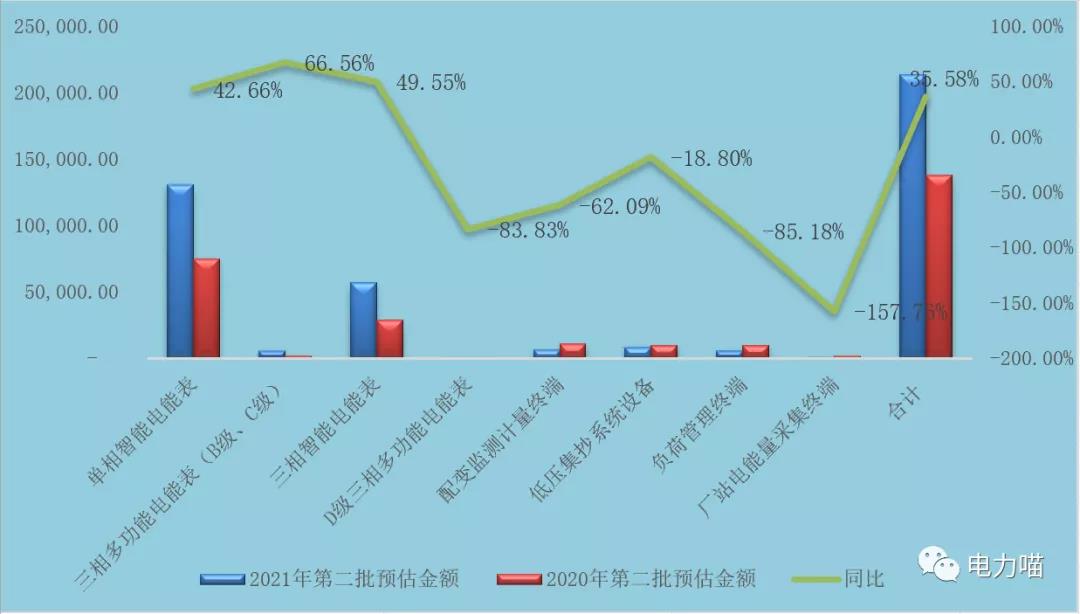
本次招標(biāo)有3個(gè)品類的投資金額同比大幅度增加,同比增長幅度最大的是三相多功能電能表(B級(jí)、C級(jí)),達(dá)到66.56%;其中同比下降幅度最大的是廠站電能量采集終端,達(dá)到-157.76%。
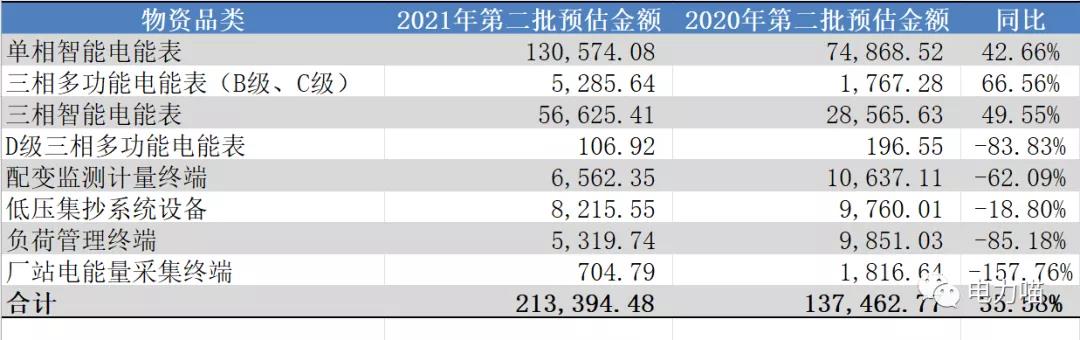
表5 分產(chǎn)品需求同比變化情況
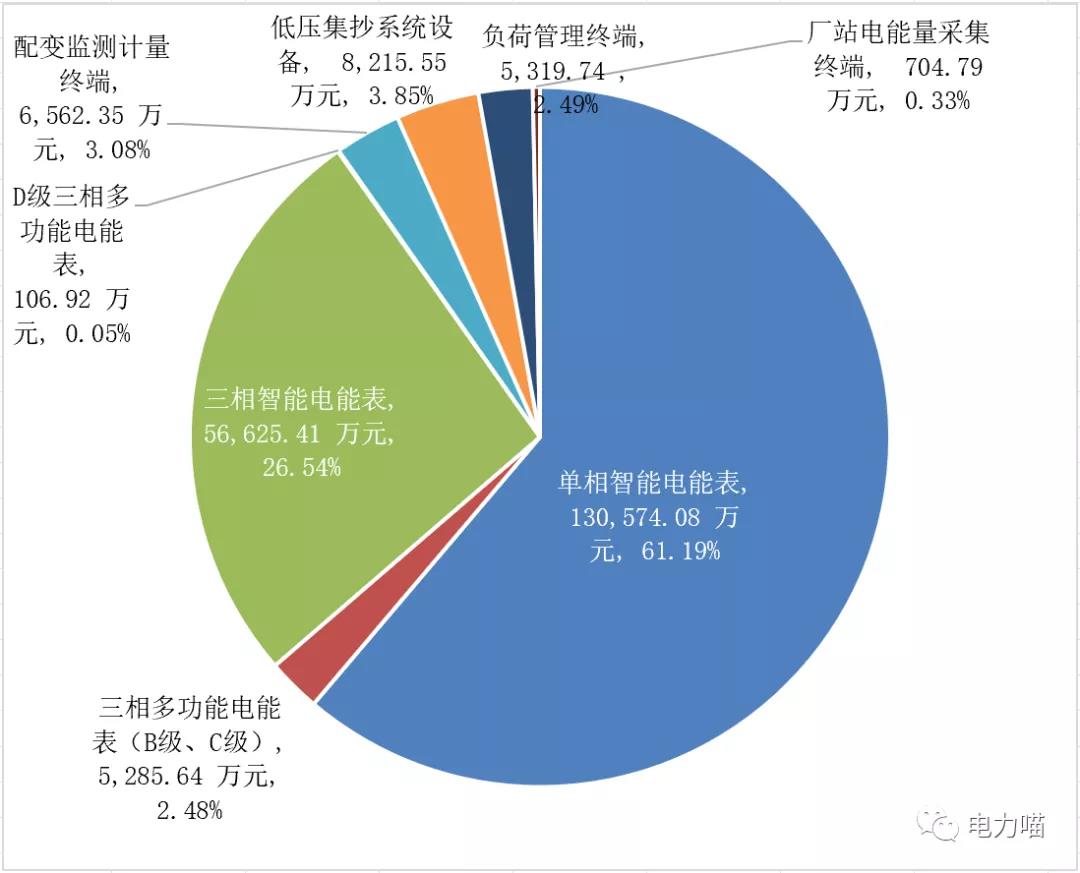
各物資品類的投資金額占比來看,單相智能電能表的投資金額預(yù)計(jì)占比61.19%,環(huán)比2021年第一次招標(biāo)減少了9.44個(gè)百分點(diǎn),仍是本次招標(biāo)項(xiàng)目的主要需求來源,但其他物資投資增長比例更大。
1.4
分項(xiàng)目單位需求量情況
從項(xiàng)目單位維度,僅有云南1個(gè)項(xiàng)目單位本次對(duì)全部8個(gè)品類的物資都有需求。
從物資品類維度,僅三相智能電能表品類物資本次在全部7個(gè)項(xiàng)目單位都有需求。
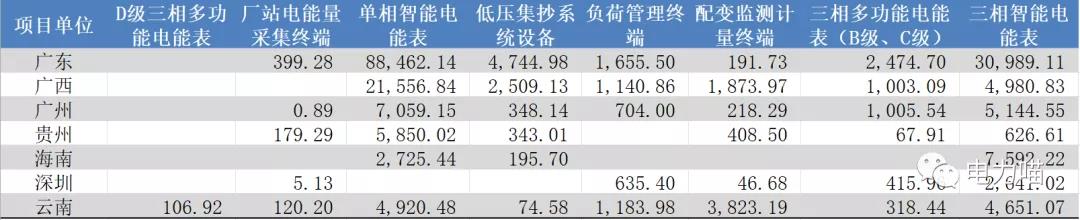
表6 分項(xiàng)目單位物資需求情況
從各項(xiàng)目單位的投資力度看,本次招標(biāo)的需求主要來源于廣東和廣西,占比分別是60.41%和15.49%。
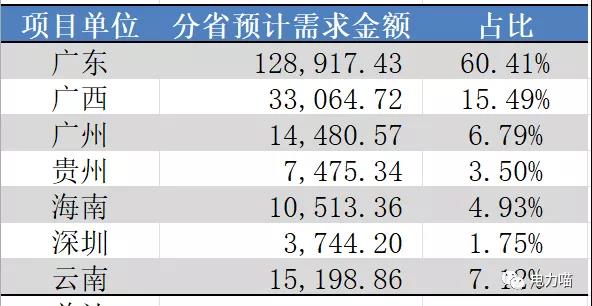
表7 分項(xiàng)目單位需求量情況
從各項(xiàng)目單位的標(biāo)包數(shù)量分布情況來看,廣東、廣西和云南包數(shù)量超過10個(gè)。
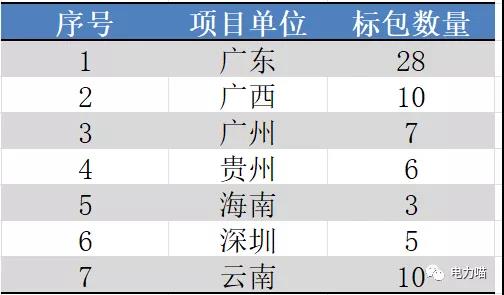
表8 各項(xiàng)目單位標(biāo)包數(shù)量分布情況
1.5
需求明細(xì)
根據(jù)分包情況,中標(biāo)企業(yè)理論最大中標(biāo)金額可達(dá)到25,985萬元,占比可達(dá)到12%。從理論中標(biāo)金額來看,本次招標(biāo)比2021年第一批的理論最大中標(biāo)金額增加13,681萬元;但占比來看,本次招標(biāo)比2021年第一批理論最大中標(biāo)金額占比降低3.6個(gè)百分點(diǎn)。
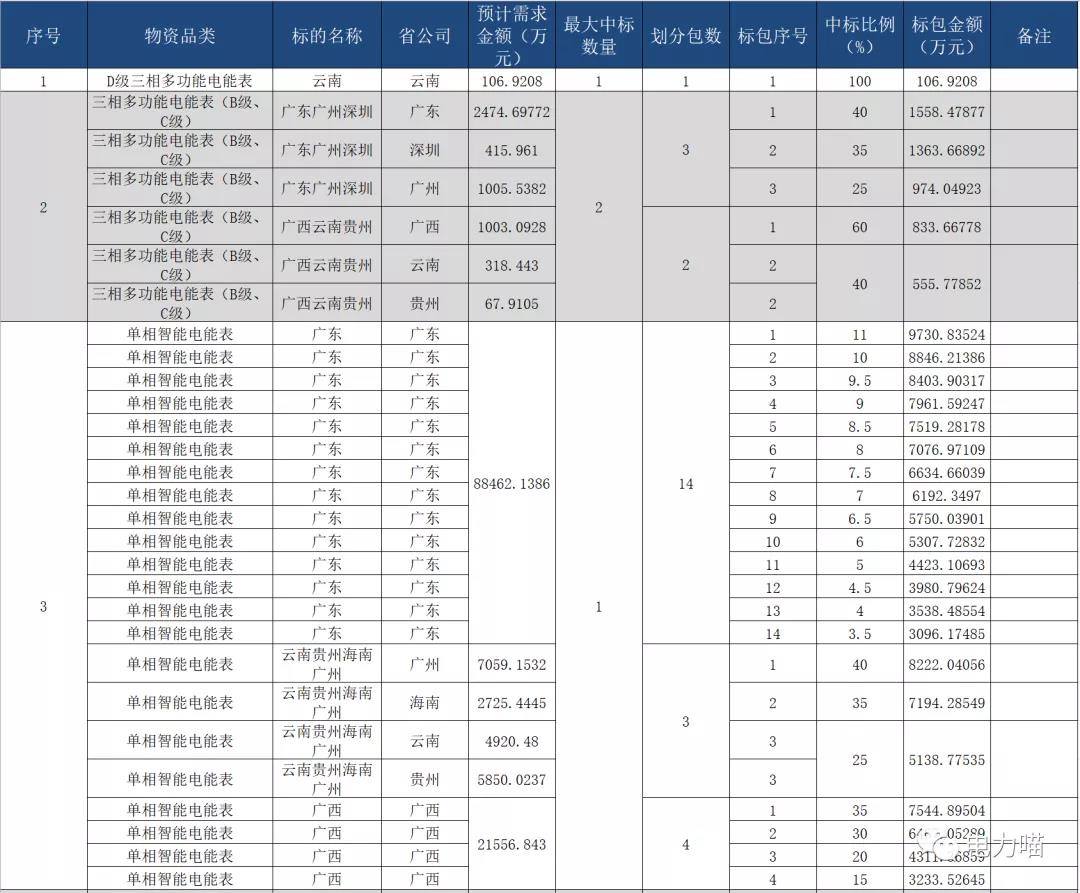
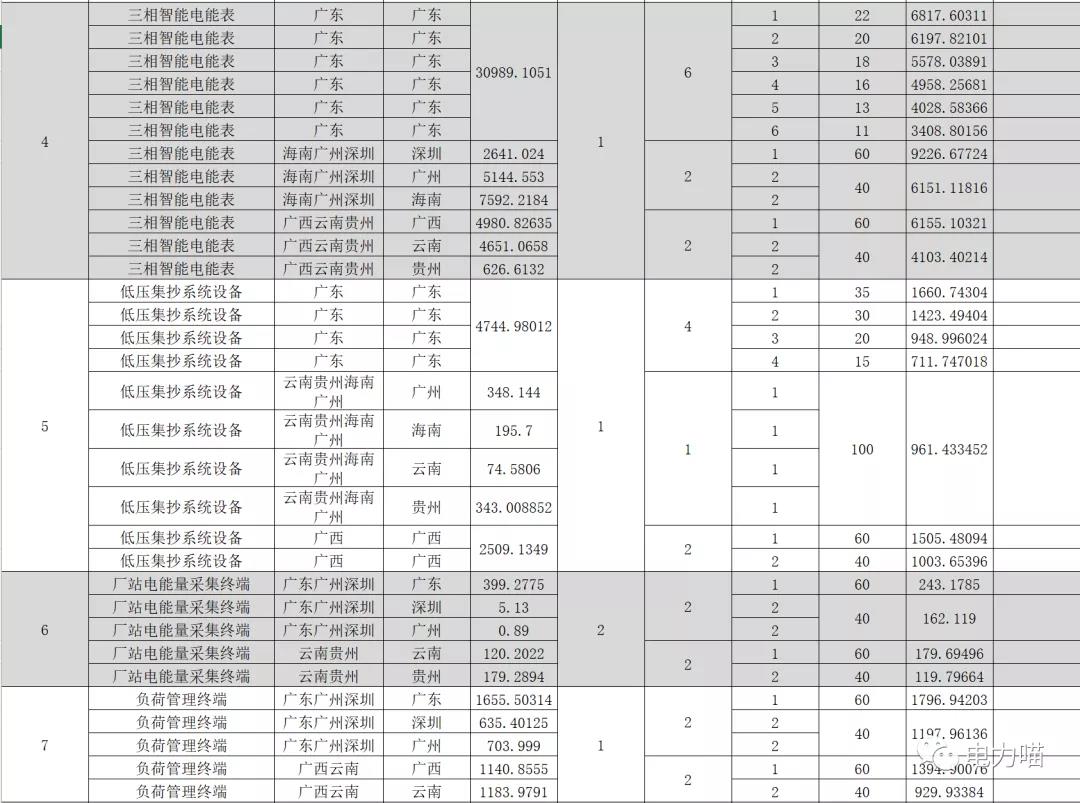
表9 2021年第二批需求明細(xì)
二、各品類物資需求來源分布情況
以下是本次招標(biāo)各項(xiàng)目單位的詳細(xì)需求情況:
單相智能電能表:廣東需求量最大,占比67.75%;其他主要來源廣西,需求量占比都超過10%。
三相智能電能表:廣東需求量最大,占比54.73%;其他主要來源海南,需求量占比都超過10%。
三相多功能電能表(B級(jí)、C級(jí)高壓電能表):廣東需求量最大,占比46.82%;其他主要來源于廣西、廣州,需求量占比都超過10%。
0.2S級(jí)三相多功能電能表:全部來源于云南。
負(fù)荷管理終端:廣東需求量最大,占比31.12%;其他主要來源于廣西、云南,需求量占比都超過20%。
配變監(jiān)測(cè)計(jì)量終端:云南需求量最大,占比58.26%;其他主要來源廣西,需求量占比超過20%。
低壓集抄系統(tǒng)設(shè)備:廣東需求量最大,占比57.76%;其他主要來源廣西,需求量占比也超過20%。
廠站電能量采集終端:廣東需求量最大,占比56.65%;其他主要來源于貴州、云南,需求量占比都超過10%。
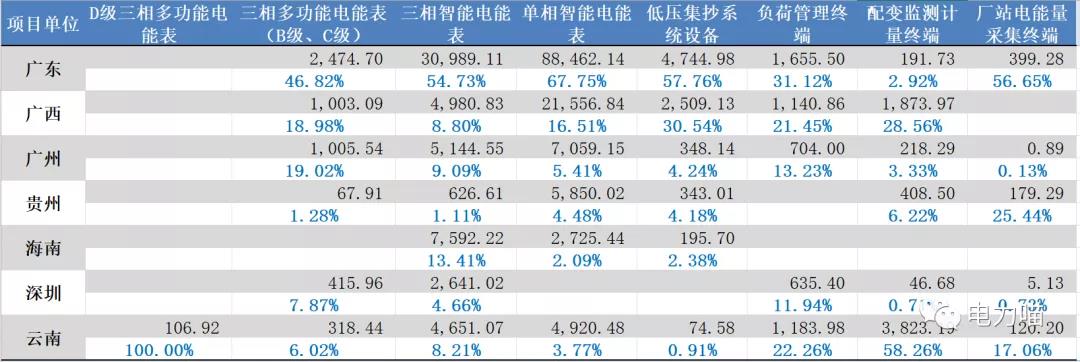
表10 各品類物資需求來源分布情況
三、投標(biāo)注意事項(xiàng)
1.本次招標(biāo)規(guī)定投標(biāo)人“在投標(biāo)截止時(shí)間前通過南網(wǎng)最新一期供應(yīng)商資格預(yù)審”,否則不具備投標(biāo)資格;當(dāng)前正在進(jìn)行的是于2021年11月16日發(fā)布的2021年度第四次供應(yīng)商資格預(yù)審。上一批招標(biāo)要求投標(biāo)人在本項(xiàng)目招標(biāo)公告發(fā)布之日前通過供應(yīng)商資格預(yù)審。
2.本次招標(biāo)履約有效期:2022年10月31日(2021年第一批履約有效期至2022年4月30日),各項(xiàng)目單位實(shí)際采購金額應(yīng)不少于承諾采購金額的80%且不超過120%。
3.近年財(cái)務(wù)狀況的年份要求:2018-2020 年;上一批招標(biāo)可使用2017-2019年數(shù)據(jù)。
4.新增串標(biāo)認(rèn)定說明
5.基準(zhǔn)價(jià):有效平均價(jià)下浮0%。
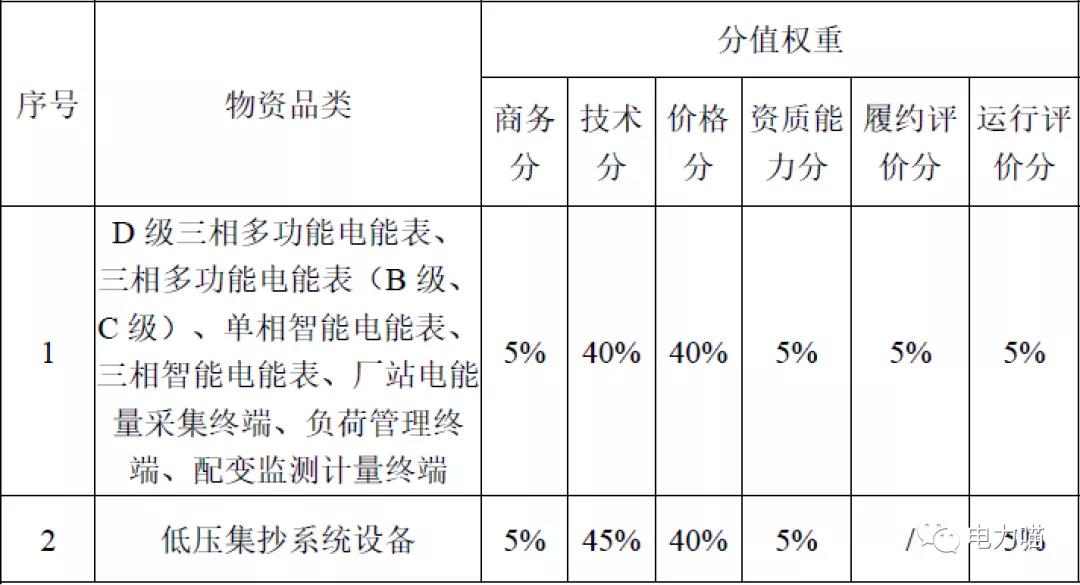
6.綜合分計(jì)算權(quán)重,僅低壓集抄系統(tǒng)設(shè)備的技術(shù)分占比保持45%:
7.業(yè)績要求:近36個(gè)月,國內(nèi)業(yè)績需提供合同、發(fā)票文件;國外業(yè)績需提供報(bào)關(guān)單、公證后的合同中文譯本。
8.技術(shù)實(shí)力要求:近60個(gè)月;與投標(biāo)標(biāo)的物有關(guān)的專利和標(biāo)準(zhǔn);外觀專利和專利申請(qǐng)受理書不含;未發(fā)布的標(biāo)準(zhǔn)不含。
9.需求產(chǎn)品:
單相智能電能表:單相智能電能表(通信模塊-開關(guān)內(nèi)置)、單相智能電能表(通信模塊-開關(guān)外置)。
三相智能電能表:三相智能電能表(通信模塊-開關(guān)外置)。
三相多功能電能表:B級(jí)三相多功能電能表,C級(jí)三相多功能電能表。
0.2S級(jí)三相多功能電能表:D級(jí)三相多功能電能表。
負(fù)荷管理終端:3×100V負(fù)荷管理終端、3×220/380V負(fù)荷管理終端、3×57.7/100V負(fù)荷管理終端。
低壓集抄系統(tǒng)設(shè)備:II型采集器(雙模)、II型采集器(寬帶載波)、II型采集器(微功率無線)、II型采集器(窄帶載波)、II型集中器(485方案)、II型集中器(微功率無線方案)、集中器。
配變監(jiān)測(cè)計(jì)量終端:配變監(jiān)測(cè)計(jì)量終端(不帶集抄功能)、配變監(jiān)測(cè)計(jì)量終端(帶集抄功能)
廠站電能量采集終端:電能采集終端(壁掛式)、電能采集終端(機(jī)架式)。
以上產(chǎn)品皆為現(xiàn)有標(biāo)準(zhǔn)的產(chǎn)品。


