


三大核心區(qū)域集成電路制造業(yè)發(fā)展現(xiàn)狀及前景分析
集成電路制造行業(yè)是國(guó)民經(jīng)濟(jì)和社會(huì)發(fā)展的戰(zhàn)略性、基礎(chǔ)性和先導(dǎo)性產(chǎn)業(yè),是轉(zhuǎn)變經(jīng)濟(jì)發(fā)展方式、調(diào)整產(chǎn)業(yè)結(jié)構(gòu)、保障國(guó)家安全的重要支撐,也是培育和發(fā)展戰(zhàn)略性新興產(chǎn)業(yè)、推動(dòng)信息化與工業(yè)化深度融合的核心和基礎(chǔ)。
過(guò)去十年,中國(guó)集成電路制造行業(yè)進(jìn)入快速發(fā)展軌道,產(chǎn)業(yè)規(guī)模迅速擴(kuò)大,產(chǎn)業(yè)結(jié)構(gòu)不斷優(yōu)化,技術(shù)創(chuàng)新取得實(shí)質(zhì)性突破,一批優(yōu)勢(shì)企業(yè)脫穎而出。
長(zhǎng)江三角洲地區(qū)包括上海、江蘇和浙江,是國(guó)內(nèi)最主要的集成電路開(kāi)發(fā)和生產(chǎn)基地,在國(guó)內(nèi)集成電路產(chǎn)業(yè)中占有重要地位;
京津環(huán)渤海地區(qū)包括北京、天津、河北、遼寧和山東等省市的環(huán)渤海地區(qū),是國(guó)內(nèi)重要的集成電路研發(fā)、設(shè)計(jì)和制造基地;
泛珠三角地區(qū)是國(guó)內(nèi)重要的電子整機(jī)生產(chǎn)基地和主要的集成電路器件市場(chǎng),集成電路市場(chǎng)需求一直占據(jù)全國(guó)的40%以上。本文將對(duì)三大核心區(qū)域集成電路制造業(yè)發(fā)展現(xiàn)狀以及發(fā)展前景進(jìn)行分析。
1、中國(guó)集成電路制造行業(yè)市場(chǎng)規(guī)模不斷擴(kuò)張,增速趨于合理
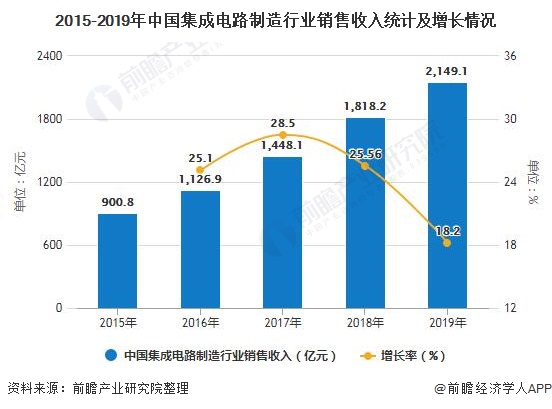
根據(jù)中國(guó)半導(dǎo)體協(xié)會(huì)數(shù)據(jù)顯示,2015-2018年,我國(guó)集成電路制造行業(yè)銷(xiāo)售收入逐年增長(zhǎng),但從2017年開(kāi)始,我國(guó)國(guó)內(nèi)集成電路制造行業(yè)銷(xiāo)售收入同比增速呈下降趨勢(shì),主要是由于我國(guó)集成電路制造產(chǎn)業(yè)逐漸走向成熟,需求趨于穩(wěn)定,增長(zhǎng)速度趨于合理。2018年,集成電路制造行業(yè)銷(xiāo)售收入為1818.20億元,同比增長(zhǎng)25.56%;2019年全年實(shí)現(xiàn)銷(xiāo)售收入達(dá)到了2149.1億元,同比增長(zhǎng)18.20%,占總值的28.40%。
2015-2019年中國(guó)集成電路制造行業(yè)銷(xiāo)售收入統(tǒng)計(jì)及增長(zhǎng)情況
2015-2019年,我國(guó)集成電路制造行業(yè)總產(chǎn)量呈逐年上升趨勢(shì),同比增長(zhǎng)幅度保持在7%以上。根據(jù)國(guó)家統(tǒng)計(jì)局初步統(tǒng)計(jì)數(shù)據(jù)顯示,2019年1-12月,我國(guó)集成電路制造行業(yè)實(shí)現(xiàn)產(chǎn)量累計(jì)值為2018.2億塊,同比增長(zhǎng)16.02%。
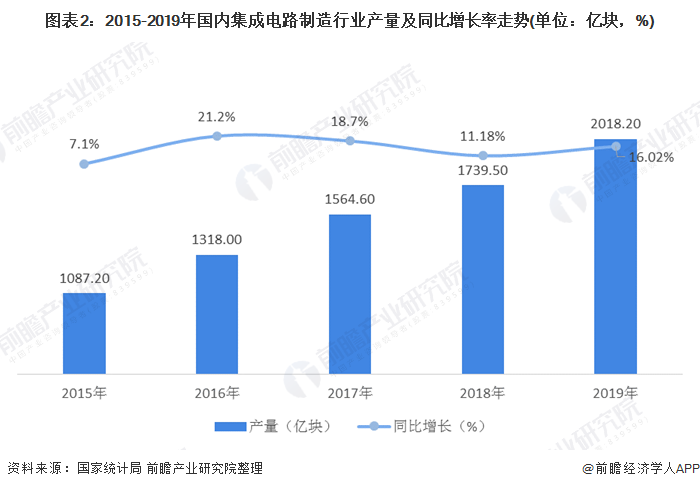
圖表2:2015-2019年國(guó)內(nèi)集成電路制造行業(yè)產(chǎn)量及同比增長(zhǎng)率走勢(shì)(單位:億塊,%)
2、中國(guó)集成電路制造業(yè)產(chǎn)量規(guī)模前景預(yù)測(cè)
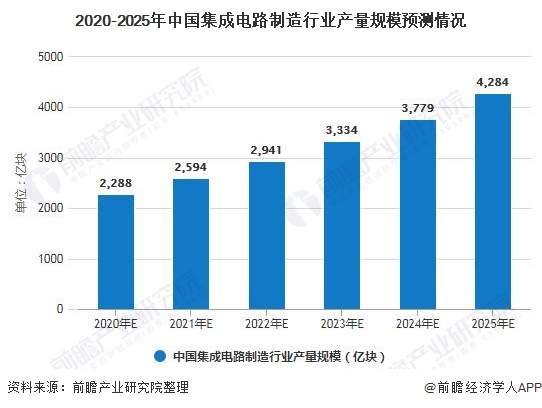
根據(jù)國(guó)家統(tǒng)計(jì)局?jǐn)?shù)據(jù),前瞻產(chǎn)業(yè)研究院測(cè)算得到,我國(guó)2010-2019年集成電路制造行業(yè)產(chǎn)量符合年增長(zhǎng)率為13.37%,據(jù)此,前瞻產(chǎn)業(yè)研究院預(yù)測(cè)2020年,我國(guó)集成電路制造行業(yè)產(chǎn)量可達(dá)到2288億塊,2025年,我國(guó)集成電路制造行業(yè)產(chǎn)量或?qū)⑼黄?/span>4000億塊。
2020-2025年中國(guó)集成電路制造行業(yè)產(chǎn)量規(guī)模預(yù)測(cè)情況
3、中國(guó)集成電路制造業(yè)區(qū)域產(chǎn)量結(jié)構(gòu)——長(zhǎng)三角地區(qū)占據(jù)半壁江山
根據(jù)國(guó)家統(tǒng)計(jì)局初步統(tǒng)計(jì)數(shù)據(jù)顯示,2019年1-12月,全國(guó)電路制造業(yè)產(chǎn)量為2018.2億塊,三大核心區(qū)域中,長(zhǎng)三角地區(qū)占據(jù)半壁江山,總產(chǎn)量為927.07億塊,占全國(guó)產(chǎn)量比重為45.94%;環(huán)渤海地區(qū)產(chǎn)量為169.33億元,占全國(guó)比重為8.39%;珠三角地區(qū)產(chǎn)量為372.76億塊,占比18.47%。
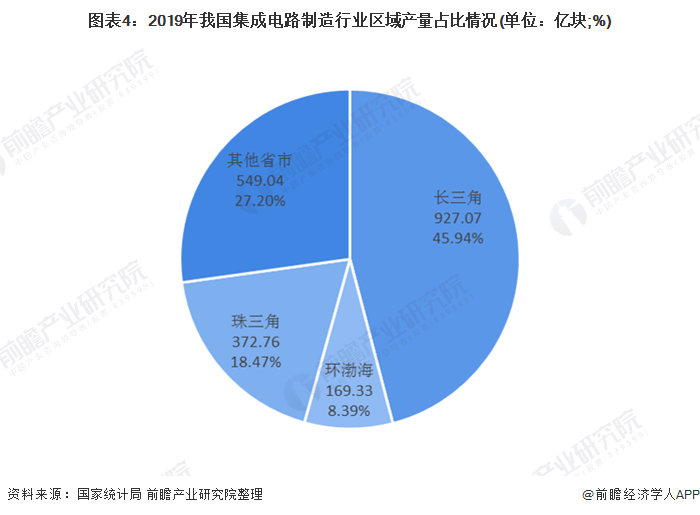
圖表4:2019年我國(guó)集成電路制造行業(yè)區(qū)域產(chǎn)量占比情況(單位:億塊;%)
——長(zhǎng)三角地區(qū)
長(zhǎng)三角地區(qū)是中國(guó)集成電路產(chǎn)業(yè)基礎(chǔ)最扎實(shí)、技術(shù)最先進(jìn)的區(qū)域,產(chǎn)業(yè)規(guī)模占全國(guó)半壁江山,設(shè)計(jì)、制造、封測(cè)、裝備、材料等產(chǎn)業(yè)鏈全面發(fā)展。其中集成電路制造行業(yè)本土企業(yè)有中芯國(guó)際、華虹集團(tuán)、合肥睿力、華潤(rùn)微電子等。
2015-2019年長(zhǎng)三角地區(qū)集成電路產(chǎn)量整體呈上升趨勢(shì),但產(chǎn)量占全國(guó)比重呈現(xiàn)下降趨勢(shì),從2015年的60.04%下跌至2019年的45.94%。據(jù)國(guó)家統(tǒng)計(jì)局?jǐn)?shù)據(jù)顯示,2019年1-12月,長(zhǎng)三角地區(qū)“一市三省”集成電路產(chǎn)量共計(jì)為927.07億塊。其中,江蘇省和上海市集成電路產(chǎn)量分別為516.29億塊和207.59億塊,浙江省和安徽省為143.45億塊和59.74億塊,較2019年增長(zhǎng)迅猛。
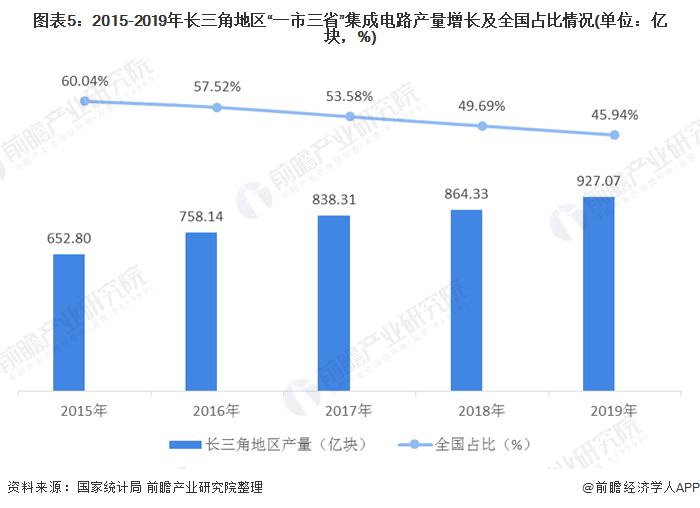
圖表5:2015-2019年長(zhǎng)三角地區(qū)“一市三省”集成電路產(chǎn)量增長(zhǎng)及全國(guó)占比情況(單位:億塊,%)
長(zhǎng)三角地區(qū)正在著手打造數(shù)字經(jīng)濟(jì)產(chǎn)業(yè)集群,并力圖將其培育成未來(lái)經(jīng)濟(jì)發(fā)展的新動(dòng)能。長(zhǎng)三角各省市根據(jù)《長(zhǎng)三角地區(qū)一體化發(fā)展三年行動(dòng)計(jì)劃(2018-2020年)》(以下簡(jiǎn)稱(chēng)“《行動(dòng)計(jì)劃》”)等指導(dǎo)性文件,聚力建設(shè)現(xiàn)代化經(jīng)濟(jì)體系,未來(lái)將大力發(fā)展物聯(lián)網(wǎng)、大數(shù)據(jù)、人工智能、5G、集成電路等核心產(chǎn)業(yè),以此打造覆蓋長(zhǎng)三角全境的數(shù)字經(jīng)濟(jì)產(chǎn)業(yè)集群,以此助推長(zhǎng)三角地區(qū)高質(zhì)量發(fā)展。
2015-2019年,長(zhǎng)三角地區(qū)產(chǎn)量占全國(guó)比例呈現(xiàn)下降趨勢(shì),但基本維持在45%以上,2019年長(zhǎng)三角地區(qū)產(chǎn)量全國(guó)占比為45.94%,據(jù)此前瞻產(chǎn)業(yè)研究院預(yù)測(cè)2020-2025年長(zhǎng)三角地區(qū)產(chǎn)量全國(guó)占比將維持在45%左右,2020年長(zhǎng)三角地區(qū)電路產(chǎn)量將突破1000億塊,2025年可達(dá)到1928億塊。
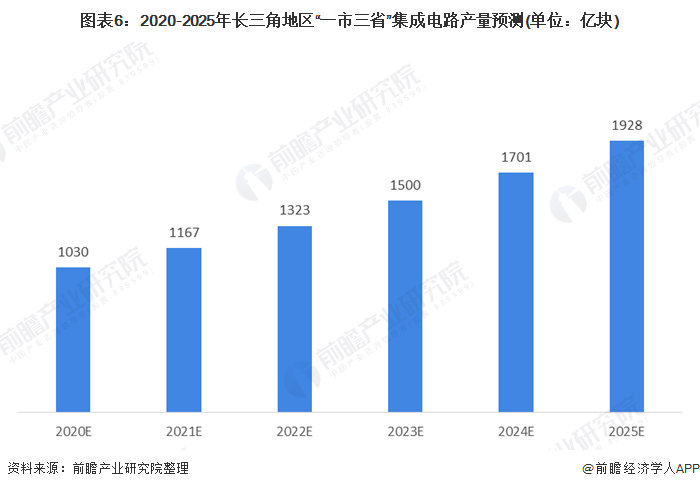
圖表6:2020-2025年長(zhǎng)三角地區(qū)“一市三省”集成電路產(chǎn)量預(yù)測(cè)(單位:億塊)
——京津環(huán)渤海地區(qū)
根據(jù)國(guó)家統(tǒng)計(jì)局統(tǒng)計(jì)數(shù)據(jù)顯示,2015-2019年整個(gè)京津環(huán)渤海地區(qū)的集成電路的年產(chǎn)量呈逐年增長(zhǎng)趨勢(shì),其產(chǎn)量在全國(guó)的比例保持在6.8%-9.5%之間。
2019年1-12月,環(huán)渤海地區(qū)集成電路制造業(yè)產(chǎn)量累計(jì)達(dá)到169.33億塊。其中,北京市集成電路年產(chǎn)量超過(guò)150億塊,達(dá)到154.5億塊,說(shuō)明北京市為整個(gè)京津環(huán)渤海地區(qū)集成電路的最大生產(chǎn)基地。山東省的集成電路生產(chǎn)較少,但相比2018年增長(zhǎng)迅猛,年產(chǎn)量為14.7億塊。
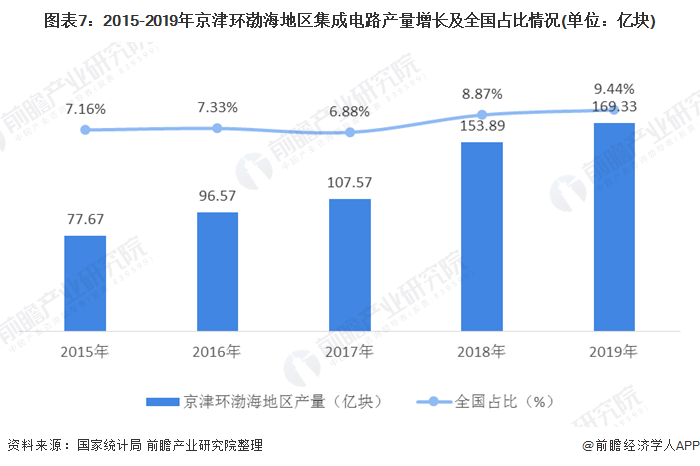
圖表7:2015-2019年京津環(huán)渤海地區(qū)集成電路產(chǎn)量增長(zhǎng)及全國(guó)占比情況(單位:億塊)
(注:據(jù)國(guó)家統(tǒng)計(jì)局公布數(shù)據(jù)中暫無(wú)遼寧省產(chǎn)量數(shù)據(jù),圖表京津環(huán)渤海地區(qū)產(chǎn)量數(shù)據(jù)只包括北京、天津、山東省)
環(huán)渤海地區(qū)的集成電路產(chǎn)業(yè)目前發(fā)展的繁榮程度尚不能跟長(zhǎng)三角相比,但潛力很大。環(huán)渤海地區(qū)是國(guó)內(nèi)傳統(tǒng)制造業(yè)重心之一,近年來(lái)產(chǎn)業(yè)升級(jí)的壓力將使得高端制造業(yè)得到大力扶持并快速發(fā)展,該地區(qū)的集成電路制造業(yè)也將快速發(fā)展。
根據(jù)2015-2019年京津環(huán)渤海地區(qū)全國(guó)占比情況,前瞻預(yù)計(jì)2020-2025年,京津環(huán)渤海地區(qū)集成電路產(chǎn)量全國(guó)占比將維持在9.5%,預(yù)計(jì)2020年,京津環(huán)渤海地區(qū)集成電路產(chǎn)量將突破200億塊,2025年有望突破400億塊。
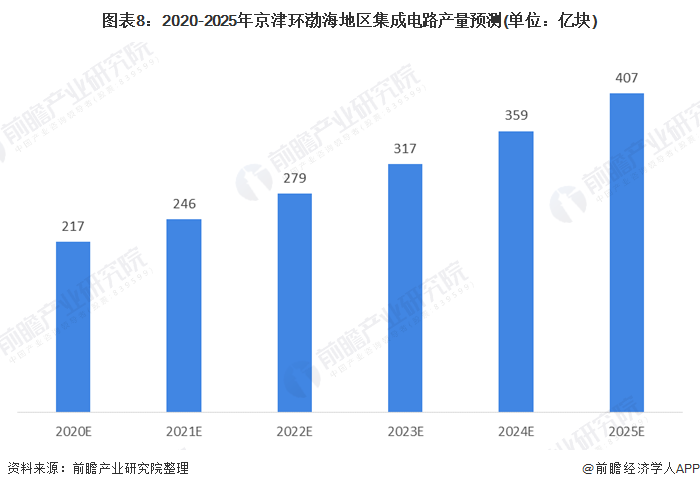
圖表8:2020-2025年京津環(huán)渤海地區(qū)集成電路產(chǎn)量預(yù)測(cè)(單位:億塊)
——泛珠三角地區(qū)
泛珠三角地區(qū)已經(jīng)漸漸匯聚了眾多行業(yè)領(lǐng)先半導(dǎo)體公司,如華為旗下的海思半導(dǎo)體有限公司、中興微電子、匯頂科技、敦泰科技等國(guó)產(chǎn)半導(dǎo)體公司,使得整個(gè)地區(qū)的集成電路產(chǎn)業(yè)實(shí)現(xiàn)快速度發(fā)展。2015-2019年,泛珠三角地區(qū)集成電路產(chǎn)量整體呈上升趨勢(shì),占全國(guó)總產(chǎn)量比例也呈現(xiàn)上升趨勢(shì),但總體保持在15%和19%之間。2019年,泛珠三角集成電路產(chǎn)量為372.76億塊,其中,廣東省集成電路產(chǎn)量為363.2億塊,同比增長(zhǎng)20.7%;福建省集成電路產(chǎn)量9.56億塊。
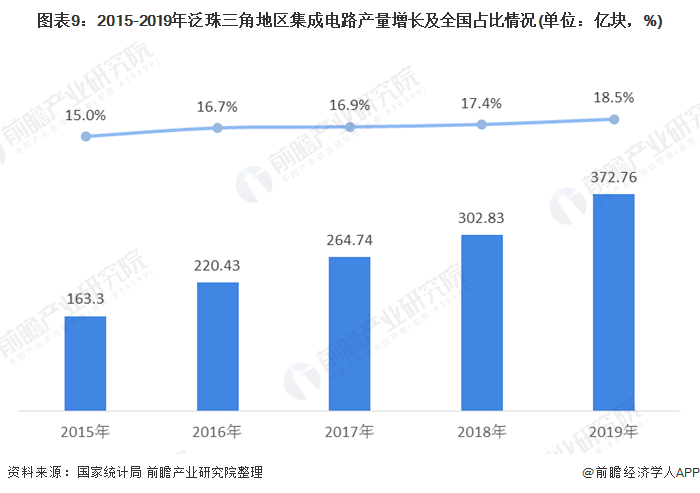
圖表9:2015-2019年泛珠三角地區(qū)集成電路產(chǎn)量增長(zhǎng)及全國(guó)占比情況(單位:億塊,%)
2015-2019年,泛珠三角地區(qū)集成電路產(chǎn)量整體呈上升趨勢(shì),占全國(guó)總產(chǎn)量比例也呈現(xiàn)上升趨勢(shì),但總體保持在15%和19%之間。前瞻預(yù)計(jì)2020-2025年,泛珠三角地區(qū)集成電路產(chǎn)量全國(guó)占比將保持在19%左右,2020年泛珠三角地區(qū)集成電路產(chǎn)量將突破400億塊,2025年,或?qū)⑦_(dá)到800億塊。
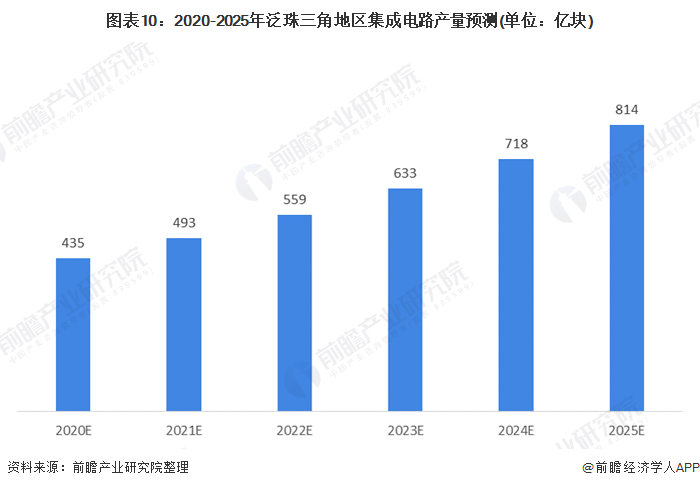
圖表10:2020-2025年泛珠三角地區(qū)集成電路產(chǎn)量預(yù)測(cè)(單位:億塊)
更多數(shù)據(jù)及分析請(qǐng)參考于前瞻產(chǎn)業(yè)研究院《中國(guó)集成電路行業(yè)市場(chǎng)需求預(yù)測(cè)與投資戰(zhàn)略規(guī)劃分析報(bào)告》,同時(shí)前瞻產(chǎn)業(yè)研究院提供產(chǎn)業(yè)大數(shù)據(jù)、產(chǎn)業(yè)規(guī)劃、產(chǎn)業(yè)申報(bào)、產(chǎn)業(yè)園區(qū)規(guī)劃、產(chǎn)業(yè)招商引資等解決方案。


